

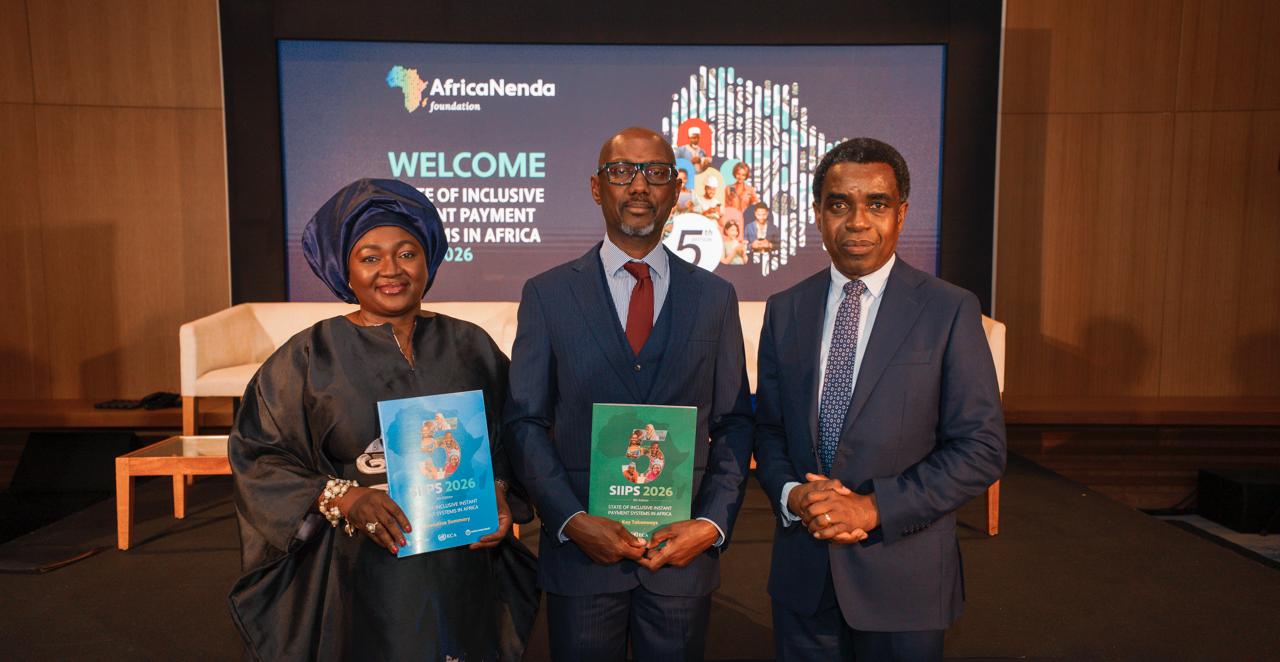
En 2025, les systèmes de paiement instantané en Afrique ont traité 71,4 milliards de transactions pour une valeur de 1 800 milliards de dollars, soit près de trois fois plus qu’en 2021. C’est le principal enseignement du rapport SIIPS 2026 (State of Inclusive Instant Payment Systems in Africa), publié le 19 novembre 2026 par la Fondation AfricaNenda, en partenariat avec la Commission économique des Nations unies pour l’Afrique (CEA) et la Banque mondiale.
Cette cinquième édition dresse le bilan de cinq années d’essor des paiements instantanés à travers l’analyse de 39 infrastructures. Aujourd’hui, 89 % des adultes africains vivent dans un pays doté d’un système de paiement instantané. Mais l’accès ne suffit pas : la confiance demeure le principal frein à un usage quotidien.
Chiffres clés 2026
| Indicateur | Valeur (SIIPS 2026) |
|---|---|
| Systèmes de paiement instantané | 39 (35 nationaux + 4 régionaux) |
| Pays couverts | 43 |
| Transactions traitées en 2025 | 71,4 milliards |
| Valeur des transactions en 2025 | 1 800 milliards $ |
| Croissance annuelle du volume | +28 % par an depuis 2021 |
| Montant moyen d’une transaction | 45 $ (2022) → 26 $ (2026) |
| Part du mobile money dans les volumes | 73 % |
| Adultes vivant dans un pays couvert | 89 % |
39 infrastructures, 43 pays couverts
L’Afrique compte désormais 39 infrastructures de paiement instantané opérationnelles : 35 infrastructures nationales réparties dans 29 pays et 4 régionales. Au total, 43 pays africains ont accès aux paiements instantanés grâce à ces dispositifs nationaux ou régionaux.
La newsletter des Afriques
- Gratuit & sans spam
- 1 email par jour
- Désabonnement en 1 clic
Quatre nouvelles infrastructures nationales ont vu le jour au cours de l’année écoulée, au Liberia, au Burundi, en Guinée et en Mauritanie. Une nouvelle infrastructure régionale dessert désormais les huit pays de l’Union économique et monétaire ouest-africaine (UEMOA). Par ailleurs, 17 autres pays ont des projets d’infrastructures de paiement instantané inclusives (IIPS) en cours de développement.
« Il y a cinq ans, notre premier rapport recensait 29 infrastructures de paiement instantané en Afrique. Aujourd’hui, il y en a 39 », rappelle Sabine F. Mensah, directrice générale adjointe de la Fondation AfricaNenda et auteure principale du rapport.
71,4 milliards de transactions, un volume en hausse de 28 % par an
Le volume de transactions a progressé en moyenne de 28 % par an depuis 2021. Surtout, le montant moyen d’une transaction est passé de 45 dollars (2022) à 26 dollars (2026) ; en mobile money, il recule de 17 à 9 dollars. Les services de mobile money représentent à eux seuls 73 % du volume total des transactions.
« C’est une bonne nouvelle : moins de gens ont recours au cash », explique Sabine F. Mensah, AfricaNenda. Cette numérisation des petits paiements du quotidien permet de constituer un historique de crédit pour les non-bancarisés, d’offrir une visibilité aux PME et d’élargir l’assiette fiscale.
La confiance, frein n°1 à l’adoption
« L’absence de confiance constitue le frein le plus récurrent à l’utilisation régulière des paiements numériques », estime Sabine F. Mensah, AfricaNenda. L’étude consommateurs du rapport, menée auprès de 1 403 utilisateurs dans 15 marchés africains, le confirme : 55 % des répondants règlent encore la moitié de leurs transactions en espèces.
Plus de la moitié des répondants déclarent avoir déjà rencontré des difficultés lors d’un paiement (retards, transfert au mauvais destinataire), et un tiers ne signalent jamais ces incidents, faute de savoir comment procéder.
AfricaNenda recommande de rendre obligatoires trois fonctionnalités de confiance :
- vérifier l’identité du bénéficiaire avant d’envoyer la transaction ;
- exécuter la transaction immédiatement, en quelques secondes ;
- envoyer un message de confirmation en temps réel (montant et destinataire).
La gestion des incidents joue un rôle déterminant : 43 % des utilisateurs ayant perdu de l’argent ont réduit leur usage des paiements numériques, tandis que ceux ayant obtenu un remboursement ont souvent intensifié leur utilisation.
Un différentiel de 7 points sur l’inclusion financière
Première étude du genre fondée sur cinq ans de données de transaction, le rapport mesure « un différentiel de 7 % sur l’utilisation des paiements numériques » entre les pays dotés d’un système de paiement instantané et ceux qui n’en disposent pas, selon Sabine F. Mensah, AfricaNenda. Dans les pays dotés d’une infrastructure, la proportion de comptes activement utilisés est supérieure d’environ 7 points.
Les infrastructures les plus inclusives favorisent aussi le recours au crédit, grâce aux données sur les flux financiers générés par les transactions numériques.
Quatre systèmes régionaux actifs, trois en développement
Quatre systèmes régionaux sont déjà opérationnels : PAPSS (panafricain), TCIB (SADC, 6 pays), GIMAC-P (CEMAC, 6 pays) et PSPI (UEMOA, 8 pays). Trois autres sont en développement (EAC, COMESA, EPSS de la CEDEAO). L’objectif affiché par AfricaNenda : « que chaque pays puisse avoir un système de paiement instantané et inclusif d’ici 2030 ».
La Zone de libre-échange continentale africaine (ZLECAf) pourrait accélérer cette interopérabilité en ouvrant « une population de plus de 1,5 milliard » d’habitants aux micro, petites et moyennes entreprises africaines.
« L’Afrique a développé des infrastructures de paiement instantané inclusives à une vitesse remarquable, en s’appuyant sur les compétences de ses propres ingénieurs logiciels et designers », précise le Dr Robert Ochola, directeur général de la Fondation AfricaNenda. « Les cinq prochaines années devront être consacrées à rendre ces systèmes abordables, sûrs et viables sur le long terme. »
Stablecoins : un signal pour les régulateurs
Le rapport note que les stablecoins ne concurrencent pas encore les systèmes régionaux, mais révèlent une demande de règlement à bas coût, disponible 24 heures sur 24. L’Afrique du Sud a lancé OSARU, un stablecoin adossé au rand (2026), et le Nigéria un stablecoin adossé au naira (consortium de banques et de fintech).
Les cadres réglementaires progressent : Maurice (actifs virtuels, 2021), Namibie (Virtual Asset Act, 2023), avec des orientations en cours au Botswana, en Ouganda, en Tanzanie, en Zambie et au Zimbabwe.
Questions fréquentes
Qu’est-ce que le SIIPS ?
Le SIIPS (State of Inclusive Instant Payment Systems in Africa) est le rapport annuel de la Fondation AfricaNenda sur l’état des systèmes de paiement instantané inclusifs en Afrique. L’édition 2026, la cinquième, est publiée en partenariat avec la CEA et la Banque mondiale.
Combien de systèmes de paiement instantané existe-t-il en Afrique ?
39 infrastructures opérationnelles : 35 nationales (29 pays) et 4 régionales. Au total, 43 pays africains ont accès aux paiements instantanés.
Pourquoi la confiance reste-t-elle le frein n°1 ?
Selon l’étude consommateurs (1 403 personnes, 15 marchés), 55 % des utilisateurs règlent encore la moitié de leurs transactions en espèces, plus de la moitié ont rencontré des difficultés de paiement et un tiers ne signalent jamais ces incidents.
Quel est l’impact des IPS sur l’inclusion financière ?
Les pays dotés d’un système de paiement instantané affichent une proportion de comptes activement utilisés supérieure d’environ 7 points à celle des pays qui n’en disposent pas.
Quels sont les systèmes régionaux africains ?
PAPSS (panafricain), TCIB (SADC), GIMAC-P (CEMAC) et PSPI (UEMOA) sont opérationnels ; EAC, COMESA et EPSS (CEDEAO) sont en développement.
Source : Fondation AfricaNenda, rapport SIIPS 2026 (19 novembre 2026), en partenariat avec la Commission économique des Nations unies pour l’Afrique et la Banque mondiale.
Moussa D.
Rédacteur en chef de lesafriques.com. Journaliste économique formé à Tunis, il définit la ligne éditoriale et relit chaque article avant publication. Il veille à ce que chaque chiffre soit sourcé, vérifié et daté, conformément à la méthodologie du site.
Voir tous ses articles → · LinkedIn ↗


