
Pourquoi le Maroc attire les investisseurs de la diaspora
Le Maroc reste l’un des marchés immobiliers les plus accessibles et les plus dynamiques du continent africain. Pour la diaspora francophone, il combine un atout rare : un cadre juridique ouvert aux non-résidents, des rendements locatifs bruts nettement supérieurs à ceux de la France (3 à 4 %) ou de la Suisse (2 à 3 %), et une dynamique de long terme portée par la Coupe du monde 2030, co-organisée avec l’Espagne et le Portugal. Selon les données de l’Office des Changes, les investissements directs étrangers dans l’immobilier marocain ont progressé de 55 % sur un an. Voici les chiffres réels à connaître avant de vous lancer.
Prix au m² : le point par ville
Le bilan immobilier 2025 du portail Mubawab, établi sur près de 100 000 annonces, donne les prix moyens des appartements dans les quatre grandes villes : Rabat reste la ville la plus chère avec 17 514 MAD/m², suivie de Marrakech (16 060 MAD/m²) et de Casablanca (15 310 MAD/m²). Tanger se situe autour de 11 400 MAD/m², avec des pointes à plus de 16 000 MAD/m² dans les quartiers de standing comme Malabata.
Ces moyennes masquent d’importants écarts par quartier : à Rabat, Souissi culmine à 23 451 MAD/m² ; à Casablanca, les secteurs premium (Anfa, Gauthier) dépassent 20 000 MAD/m² alors que les extensions comme Dar Bouazza captent une large part de la demande. Une seconde source, l’agence agenz, corrobore ces niveaux avec des prix 2025 de 14 500 MAD/m² à Rabat, 13 900 MAD/m² à Casablanca et 13 000 MAD/m² à Marrakech.
Sur un an, l’indice officiel des prix des actifs immobiliers (IPAI) de Bank Al-Maghrib et de l’ANCFCC confirme une progression mesurée au 4e trimestre 2025 : +2,1 % à Casablanca, +1,6 % à Rabat, +2,4 % à Marrakech et +1,9 % à Tanger, pour un volume de transactions en hausse de 8 %.
Tableau comparatif des villes
| Ville | Prix au m² indicatif (MAD) | Rendement brut indicatif |
|---|---|---|
| Rabat | 14 500 – 17 500 | 5 – 6,5 % |
| Casablanca | 13 900 – 15 300 | 5 – 7 % |
| Marrakech | 13 000 – 16 000 | 6 – 9 % |
| Tanger | 11 400 – 12 800 | 5 – 8 % |
Prix au m² moyens des appartements (Mubawab 2025, agenz 2025) ; rendements locatifs bruts, avant charges et impôts.
Rendements locatifs : longue durée ou location touristique
Le rendement locatif brut moyen national se situe autour de 6,7 %, un niveau élevé comparé à l’Europe. Les écarts entre villes et entre usages sont toutefois déterminants.
Location longue durée
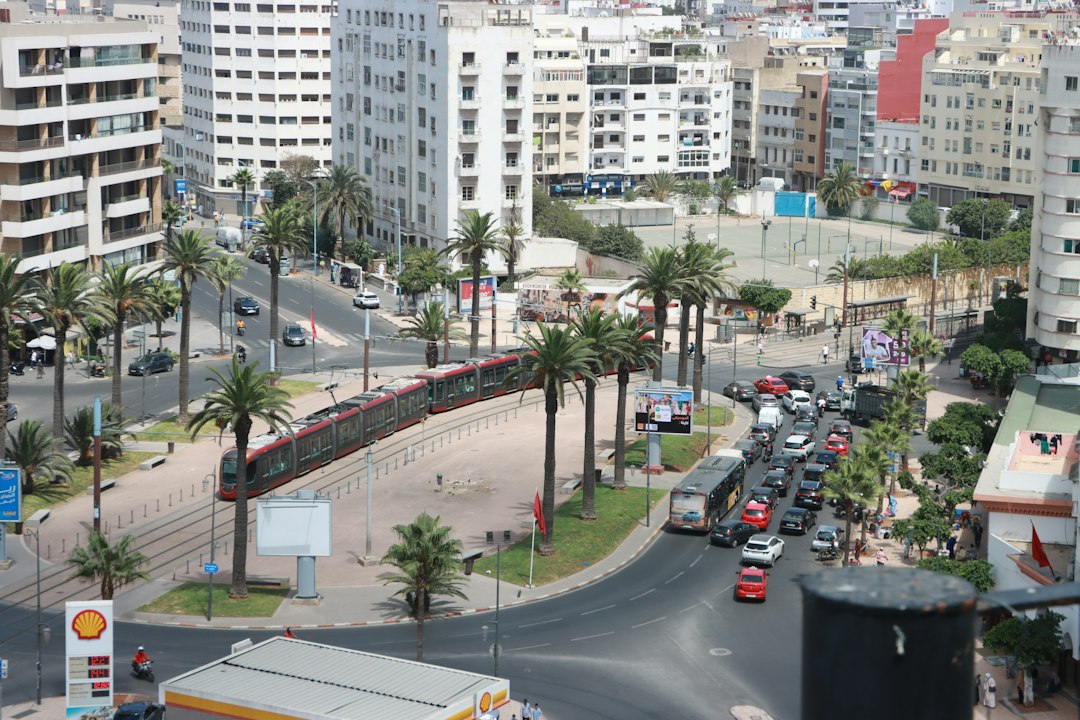
C’est le profil le plus liquide et le plus prévisible. À Casablanca, poumon économique du pays, le rendement brut tourne autour de 5 à 7 % : un appartement de 80 m² à Maarif se loue environ 8 000 à 12 000 MAD/mois. À Rabat, marché stable porté par la demande des administrations et des expatriés, le rendement est plus modéré (5 à 6,5 %). À Tanger, la dynamique industrielle (Tanger Med, zones franches) soutient une demande locative de cadres, avec des rendements de 5 à 8 % selon les quartiers.
Location touristique de courte durée
Marrakech domine ce segment : portée par un tourisme quasi permanent (environ 8,5 millions de visiteurs en 2025), la location meublée saisonnière y dégage des rendements bruts de 7 à 9 %, voire 10 % dans les meilleurs quartiers comme la Route de Safi. Le rendement médian calculé sur les annonces actives (Yakeey et Sarouty) y est d’environ 7,2 %. Attention toutefois : le rendement net réel se situe généralement 1 à 2 points en dessous, une fois déduits la vacance, les charges de copropriété et les frais de gestion. La location courte durée exige par ailleurs une gestion intensive et des autorisations municipales.
Cadre légal pour les non-résidents
Un achat libre pour les biens urbains
Un étranger non-résident peut acheter un bien immobilier bâti (appartement, villa, local commercial) sans autorisation préalable et sans condition de résidence. Une banque marocaine peut même financer jusqu’à 80 % du prix, moyennant une déclaration sur l’honneur attestant que l’acquéreur ne possède pas d’autre résidence au Maroc. La seule restriction majeure concerne les terres agricoles : leur acquisition par des étrangers est interdite (dahir du 13 juin 1990, et interdiction de vente de terres rurales aux étrangers depuis 1973). Une dérogation existe via l’attestation de vocation non agricole (VNA), mais elle est longue et son certificat définitif n’est délivré qu’une fois le projet achevé.
Le compte en dirhams convertibles, clé du rapatriement
Pour un non-résident, le point décisif se joue au moment de l’achat, pas à la revente. En finançant le bien avec des devises importées et déclarées, et en passant par un compte en dirhams convertibles ouvert auprès d’une banque marocaine (régime encadré par l’Office des Changes), vous constituez la preuve que le capital provient de l’étranger. C’est cette traçabilité — relevés de compte, ordres de virement internationaux, attestations bancaires — qui autorisera plus tard le rapatriement du produit de cession, capital et plus-value compris. Un achat financé en dirhams non convertibles ne crée pas la même garantie de retransfert.
Frais d’acquisition : prévoir 6 à 8 %
Le prix affiché n’est pas le prix payé. Comptez environ 6 à 7 % de frais pour un achat au comptant, et jusqu’à 8 à 9 % avec un crédit hypothécaire. Le détail :
- Droits d’enregistrement : 4 % du prix pour un bien bâti résidentiel (5 % pour un terrain nu, 6 % pour un local commercial) ;
- Conservation foncière (ANCFCC) : environ 1 à 1,5 % plus droits fixes ;
- Honoraires du notaire : environ 1 % (barème dégressif fixé par la loi), majorés de la TVA à 10 % ;
- Honoraires d’agence : généralement 2,5 à 3 % du prix.
Fiscalité à connaître
- Revenus locatifs : retenue à la source libératoire de 10 % (loyer brut annuel inférieur à 120 000 MAD) ou 15 % (à partir de 120 000 MAD) pour les non-résidents ;
- Plus-value à la revente (TPI) : 20 % du profit net, avec un minimum de 3 % du prix de cession. La résidence principale détenue plus de 6 ans est exonérée ;
- Taxes locales annuelles : taxe urbaine (10 % de la valeur locative, abattement de 75 % pour la résidence principale) et taxe de services communaux (10,5 %).
Villes et secteurs porteurs
- Casablanca : la profondeur de marché et la liquidité ; Dar Bouazza domine la demande de villas, Casablanca Finance City attire une clientèle d’affaires solvable.
- Rabat : valeur refuge stable, quartiers Agdal, Hay Riad et Souissi pour la sécurité de valorisation.
- Marrakech : le rendement le plus élevé du pays via la location saisonnière ; riads de la médina et quartiers Hivernage, Guéliz.
- Tanger : le pari du long terme — extension de Tanger Med, Cité Mohammed VI Tanger Tech et préparation du Mondial 2030 soutiennent prix et demande.
Risques à anticiper
- Correction localisée des prix : le marché a connu une phase d’ajustement en 2025, notamment sur le moyen standing en surplus d’offre, avant de se stabiliser.
- Biens non titrés : une partie du parc ancien (melk, habous) n’est pas immatriculée ; privilégier un bien titré ou une expertise juridique renforcée.
- Blocage du rapatriement : sans preuve d’importation des devises au moment de l’achat, le transfert du produit de cession peut être bloqué, même impôt réglé.
- Risque réglementaire de la location courte durée : autorisations municipales et taxe de séjour à respecter.
- Terres agricoles et VNA : pendant la période de blocage, le bien ne peut être ni revendu ni loué.
Questions fréquentes
Un étranger non-résident peut-il acheter librement un bien au Maroc ?
Oui, pour les biens bâtis en zone urbaine : aucun accord préalable ni condition de résidence n’est exigé. Seules les terres agricoles sont interdites à l’achat par les étrangers, sauf obtention d’une attestation de vocation non agricole (VNA).
Quels frais prévoir réellement lors d’un achat immobilier au Maroc ?
Entre 6 et 8 % du prix en moyenne : 4 % de droits d’enregistrement, environ 1 à 1,5 % de conservation foncière, environ 1 % d’honoraires de notaire (plus TVA à 10 %) et 2,5 à 3 % d’agence. Avec un crédit hypothécaire, comptez plutôt 8 à 9 %.
Comment rapatrier les fonds après la revente d’un bien acheté au Maroc ?
Le droit au rapatriement se prépare à l’achat : financez le bien avec des devises importées et déclarées, via un compte en dirhams convertibles, et conservez les justificatifs (ordres de virement, relevés, attestations bancaires). Sans cette traçabilité, le transfert du produit de cession vers l’étranger peut être refusé par l’Office des Changes.
À lire aussi : Investir dans l’immobilier en Afrique — comparatif complet des 6 marchés.

Journaliste à lesafriques.com, spécialisé dans l’investissement et l’immobilier en Afrique. Il analyse les marchés, les rendements locatifs et les cadres juridiques pays par pays, en s’appuyant sur des sources officielles et des études de marché.

Laisser un commentaire